Aluguéis sobem acima da inflação e juros dificultam compra
O brasileiro que pretende sair do aluguel e conquistar a casa própria enfrenta um cenário difícil. De um lado, os preços das locações residenciais avançam acima da inflação, comprometendo uma parcela crescente do orçamento familiar. Do outro, juros elevados, financiamento caro e valorização dos imóveis dificultam a compra. Muitas famílias adiam a compra, apesar dos aluguéis cada vez altos.
Segundo o Índice FipeZAP, os preços anunciados dos aluguéis residenciais acumularam alta de 9,13% nos 12 meses encerrados em setembro de 2026, quase o dobro da inflação oficial do período, de 4,58%. Entre janeiro e setembro, as locações subiram 7,11%, enquanto o IPCA avançou 3,95%. O movimento pressiona o orçamento familiar.
Os preços anunciados dos imóveis residenciais à venda subiram: 5,51% em 12 meses até setembro, segundo o FipeZAP. A valorização ocorre em um ambiente de crédito caro. As taxas elevadas de financiamento reduzem o poder de compra de quem depende dos bancos para adquirir um imóvel.
Dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) reforçam os sinais de desaceleração. Em setembro de 2026, o volume de financiamentos com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE) caiu 14% ante o mesmo mês de 2025, somando R$ 13,62 bilhões. Foram financiadas 34,9 mil unidades para aquisição e construção, queda anual de 24,4%. No acumulado de janeiro a setembro, porém, o volume cresceu 30%, indicando atividade, mas perda de ritmo.
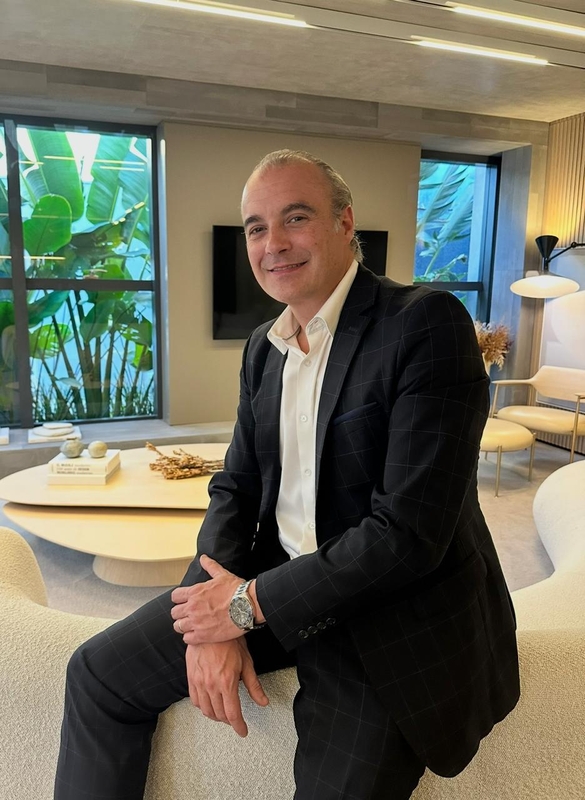
Para Fernando Naccache, empresário e especialista em mercado imobiliário, com mais de 17 anos de experiência no setor, os números mostram que o obstáculo à casa própria vai além do preço dos imóveis. "O grande desafio do mercado imobiliário brasileiro não é apenas o preço dos imóveis, mas a capacidade de compra das famílias. Quando o crédito fica mais caro, o consumidor não perde necessariamente o interesse em comprar, mas passa a ter dificuldade para transformar essa intenção em uma aquisição efetiva. Isso acaba prolongando a permanência no aluguel e pode aumentar a pressão sobre o mercado de locação", avalia Fernando.
Outro obstáculo é encontrar imóveis que atendam simultaneamente às expectativas de localização, metragem, infraestrutura e preço. A oferta nem sempre corresponde ao orçamento dos compradores, sobretudo nas regiões valorizadas. "Existe uma diferença importante entre ter imóveis disponíveis e encontrar imóveis que realmente atendam ao perfil e à capacidade financeira do comprador. Muitas pessoas começam a busca com determinadas expectativas e percebem que precisam abrir mão de localização, espaço ou características que consideravam essenciais. Em outros casos, o valor da entrada ou das parcelas acaba inviabilizando o negócio", explica.
A combinação de preços elevados, crédito caro e oferta nem sempre adequada prolonga a permanência de consumidores no aluguel. A demanda inclui quem busca mobilidade ou espera crédito mais barato. Para Naccache, esse comportamento pode manter a pressão sobre as locações, principalmente em áreas com infraestrutura, transporte, serviços e empregos.
"Quando uma família adia a compra de um imóvel, ela geralmente continua precisando de uma moradia alugada. Se esse movimento acontece com muitos consumidores ao mesmo tempo, pode haver uma pressão adicional sobre a demanda por locação. O desafio é que esperar também tem um custo, porque o aluguel continua sendo reajustado e esse dinheiro não se transforma em patrimônio para quem paga", observa.
O cenário atrai investidores interessados em renda imobiliária. Com aluguéis subindo mais rapidamente que os preços de venda, a rentabilidade potencial ganha destaque. Segundo o FipeZAP, o retorno médio estimado do aluguel residencial chegou a 6,13% ao ano em setembro de 2026, antes de despesas, impostos e períodos de vacância.
"O aumento dos aluguéis pode tornar o investimento imobiliário mais atrativo, mas não significa que qualquer imóvel seja um bom negócio. Localização, liquidez, perfil da demanda e preço de aquisição continuam sendo determinantes. O investidor precisa avaliar o potencial de renda e também a facilidade de revenda, porque a rentabilidade não depende apenas do valor que será recebido mensalmente", afirma.
A expectativa de redução dos juros pode alterar o comportamento dos compradores, mas esperar financiamentos mais baratos não garante imóveis com preços menores. Crédito melhor pode ampliar a concorrência pelos imóveis mais desejados.
"É importante lembrar que uma redução dos juros não provoca automaticamente uma queda no preço dos imóveis. Pelo contrário, dependendo da região e do tipo de produto, o crédito mais acessível pode trazer novos compradores ao mercado e sustentar a valorização. Por isso, quem pretende comprar precisa avaliar não apenas a taxa de financiamento, mas também o preço do imóvel, as condições de negociação e a própria capacidade de pagamento", destaca.
A retração de setembro, apesar do crescimento acumulado no ano, chama atenção para os efeitos dos juros elevados sobre o crédito imobiliário. Comprar ou alugar exige planejamento financeiro.
"Não existe uma resposta única sobre ser melhor comprar ou alugar neste momento. Para algumas famílias, a compra pode fazer sentido quando existe uma boa oportunidade de negociação e segurança financeira. Para outras, permanecer no aluguel por mais algum tempo pode ser a decisão mais prudente. O importante é entender que tanto a compra quanto a espera têm custos, e que a escolha precisa ser feita considerando a realidade de cada pessoa", conclui Fernando.
Sobre Fernando Naccache
Fernando Naccache é empresário e especialista em mercado imobiliário, com mais de 17 anos de experiência no setor. É fundador e diretor da Andrade Vieira Negócios Imobiliários, sediada em Campinas (SP), e membro do Urban Land Institute (ULI), organização internacional de referência no setor imobiliário e no desenvolvimento urbano.