Faxina financeira: como o 13º salário e a renegociação estratégica podem garantir um 2027 sem dívidas
A reta final do ano é marcada pela euforia das festas, mas também pelo desafio de colocar a casa em ordem antes da chegada das contas de janeiro, que acumulam IPVA, IPTU e despesas escolares. Com a taxa básica de juros (Selic) em patamar elevado, o momento exige estratégia e mudanças de hábitos para quem deseja encerrar o ciclo sem dívidas e começar o ano com o pé direito.
De acordo com dados recentes do Boletim Focus do Banco Central e levantamentos do mercado financeiro, a inflação oficial (IPCA) segue exercendo forte pressão sobre o poder de compra das famílias, enquanto os juros básicos permanecem em dois dígitos. Esse cenário macroeconômico torna o planejamento do orçamento doméstico e o destino inteligente dos recursos de fim de ano quesitos fundamentais para evitar o endividamento em massa no início do próximo ciclo.
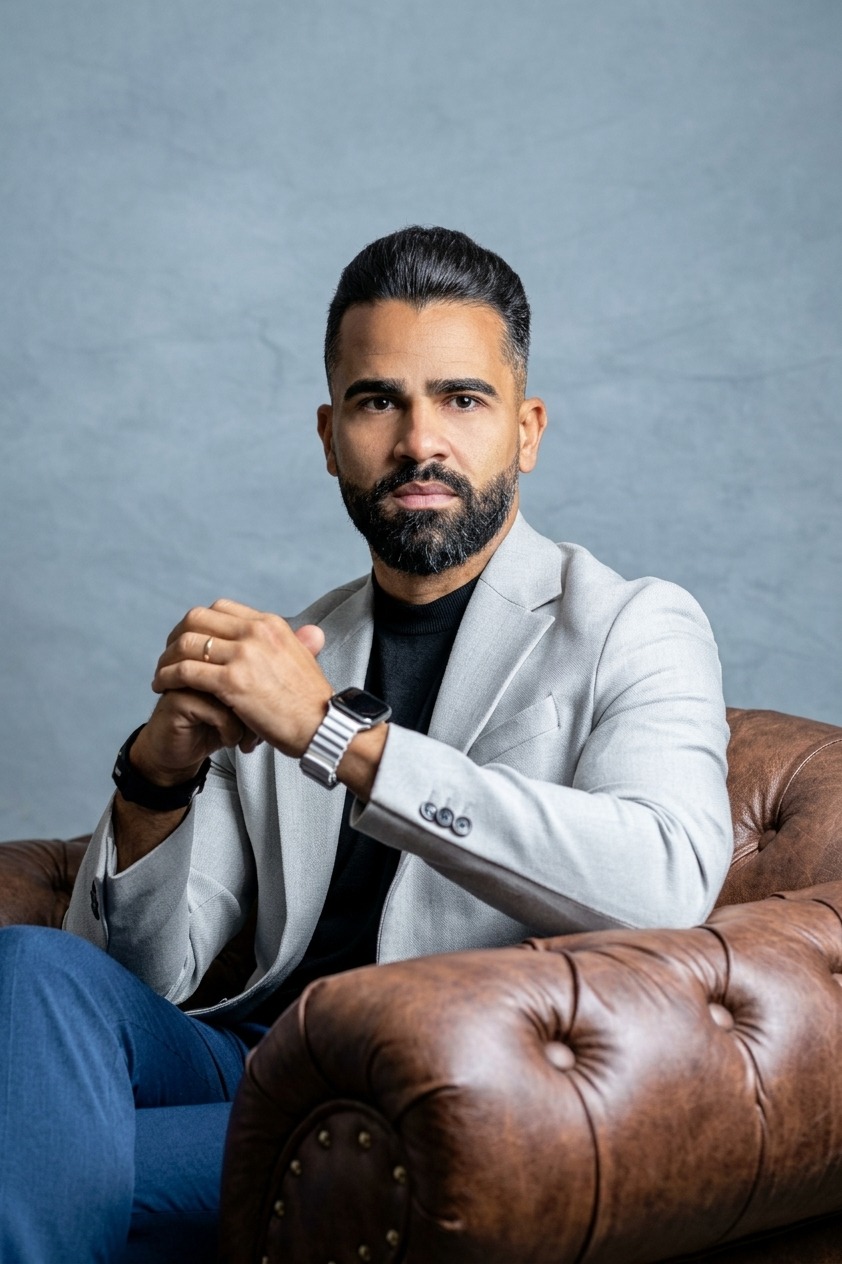
Para o economista e consultor financeiro Julio Woolley, a inflação e os juros altos exigem uma postura ativa dos consumidores. O primeiro passo para quem busca uma virada de ano tranquila é abandonar investimentos de baixa rentabilidade e mapear o nível real de endividamento.
“Tendo o conhecimento da taxa de juros que está elevada e sabendo que a poupança é uma das opções de investimento que menos rende, você pode e já deve migrar o capital que tem na poupança para outras opções de renda fixa, como o Tesouro Selic ou CDB de um grande banco. São duas ótimas opções. Você vai ter mais rentabilidade e aproveita os juros da economia brasileira que estão bastante altos”, destaca Woolley.
A estratégia para o 13º e a renegociação de dívidas
Outro ponto crítico no encerramento do ano é o destino dado à renda extra do 13º salário. Segundo o economista, a prioridade absoluta deve ser o combate aos juros mais caros do mercado, como o rotativo do cartão de crédito e o cheque especial.
“É importantíssimo saber o nível de endividamento que ela está e quais são as dívidas mais caras. Dá prioridade para essas dívidas mais caras com os juros maiores, como, por exemplo, cheque especial e cartão de crédito. E se tiver atraso, pagar o quanto antes”, orienta o especialista.
Woolley lembra ainda que o final do ano é o período ideal para buscar acordos vantajosos, aproveitando os mutirões e a liquidez parcial trazida pelo 13º para negociar descontos expressivos.
“Se o tempo de dívida estiver muito longo, as chances de você obter um desconto maior — seja em bancos ou no comércio — são bem maiores. Então, negocie as dívidas mais caras primeiro e busque as empresas e bancos nos quais você está devendo para renegociar, de preferência fazendo isso com algum capital na mão, aproveitando o 13º para dar de entrada”.
Com o crédito encarecido por conta de uma taxa Selic projetada em patamar restritivo pelo Banco Central, postergar o pagamento de faturas ou acumular rotativos do cartão de crédito pode transformar uma pequena pendência financeira em uma bola de neve incontrolável logo no primeiro trimestre de 2027.
Como calcular a reserva de emergência e planejar 2027
Para blindar o orçamento contra imprevistos no ano que vem, o economista ensina uma fórmula prática para o cálculo da reserva de emergência financeira:
“O valor a ser destinado para a construção da tua reserva de emergência varia de acordo com as tuas despesas. A gente sempre faz a conta da despesa fixa que você tem e variável, multiplicando por seis. Então, se tua despesa fixa é de R$ 5.000, a tua reserva de emergência inicial vai ser de R$ 30.000, sendo o primeiro ponto e primeiro passo para construir essa reserva”.
Para manter o planejamento vivo e não repetir promessas não cumpridas, Woolley recomenda o uso de planilhas detalhadas ou de aplicativos especializados de gestão financeira pessoal, como o Oinc (OINC), além de ressaltar a importância de contar com o apoio de consultorias especializadas para traçar metas claras e atingíveis para o próximo ano.
Segundo diretrizes de órgãos de defesa do consumidor e especialistas em planejamento patrimonial, contar com orientação técnica estruturada reduz drasticamente os índices de reendividamento familiar, transformando metas abstratas em um cronograma financeiro viável e de longo prazo.
Sobre o especialista:
Julio Woolley é economista graduado pela Faculdade Esuda, com sólida vivência internacional e sólida trajetória de mais de dez anos nas áreas de gestão comercial, estratégia de vendas B2B e consultoria corporativa nos segmentos de telecomunicações e educação. Com experiência em grandes empresas multinacionais e vivência profissional na Noruega — onde atuou no gerenciamento de redes de franquias e estratégias de marketing —, Woolley alia a sólida formação acadêmica em economia a uma visão prática de mercado, prestando consultoria em finanças, reestruturação orçamentária e planejamento estratégico para empresas e famílias.